金利が上がっている局面でも、住宅ローンの借り換えで得をする人はいます。ただし2014年前後とは理由が変わり、いまの主役は「金利差で利息を削る」ではなく、優遇幅の小さい古い契約を直す・団信の保障を厚くする・返済額を確定させるの3つです。本記事の初出は2014年で、当時は『空前の低金利 住宅ローン借り換え「最後の好機」』といった見出しが新聞や雑誌をにぎわせていました。それから10年あまり、日本銀行は2026年6月に政策金利を1.0%程度へ引き上げ(約31年ぶりの水準)、住宅ローンは「空前の低金利」から「金利のある世界」へ局面が変わっています。2026年9月時点の数字で、判断材料を組み直します。
2026年9月の金利環境|変動の基準金利にも上昇が反映された
まず現在地を、公表値で確認します(いずれも2026年9月時点)。
| 項目 | 現在の水準(2026年9月時点) | 見るポイント |
|---|---|---|
| 政策金利(無担保コールO/N物) | 1.0%程度(2026年6月16日に0.750%程度から引き上げ) | 1995年以来 約31年ぶりの水準。変動金利側の出発点 |
| 短期プライムレート | 三菱UFJ銀行は年2.375%(2026年8月3日から適用。従来は年2.125%) | 多くの銀行で変動金利の基準金利のもとになる |
| 変動金利(店頭表示金利=基準金利) | 三菱UFJ銀行は年3.375%。適用金利は新規 年1.195%/借換 年1.245% | 引下幅は新規 年▲2.180%・借換 年▲2.130%(2026年9月1日現在) |
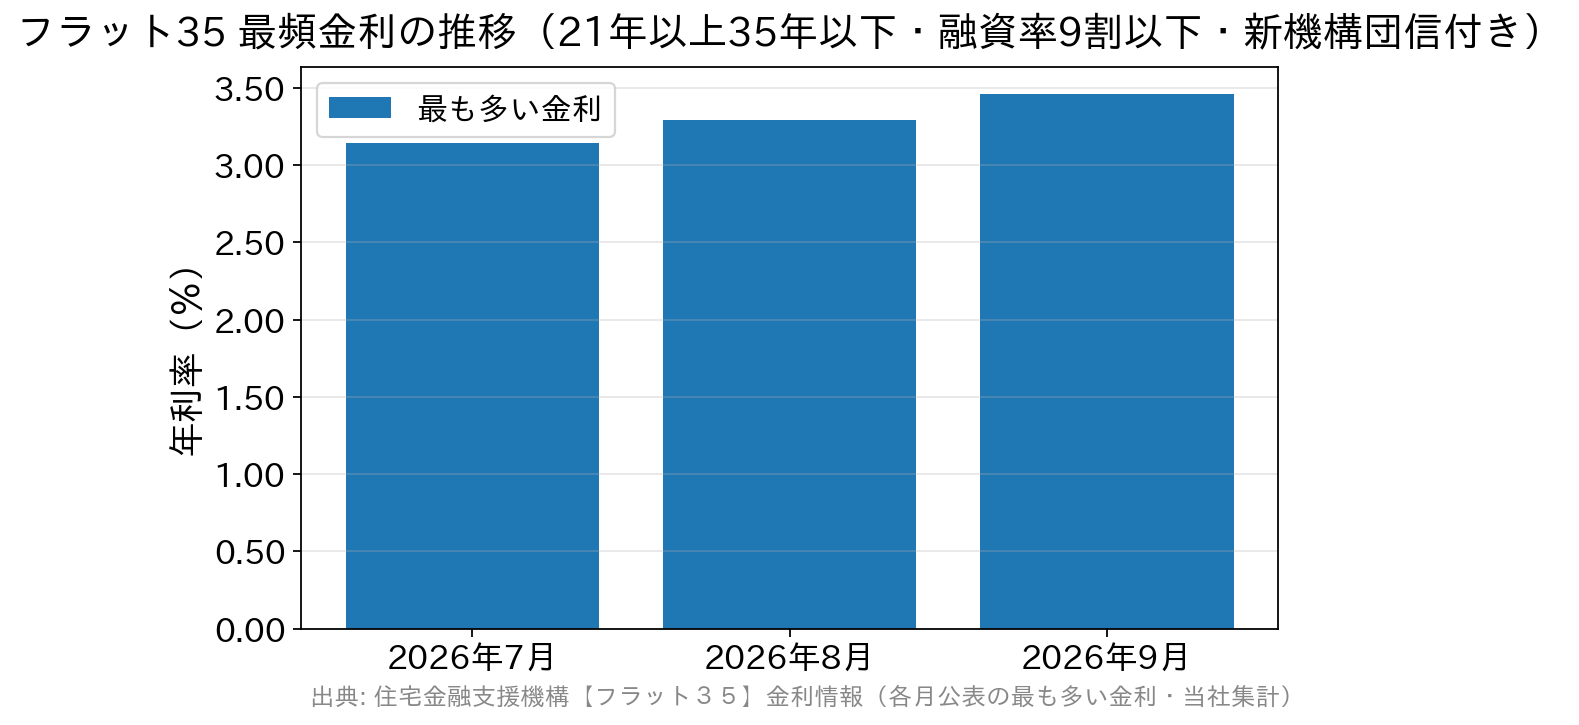
| フラット35(21年以上35年以下・融資率9割以下・新機構団信付き) | 最も多い金利は年3.460% | 2026年7月3.140%→8月3.290%→9月3.460%と3か月連続で上昇 |
出典:日本銀行「金融市場調節方針の変更について」(2026年6月16日)/三菱UFJ銀行 住宅ローン金利/住宅金融支援機構【フラット35】金利情報。
ここで押さえておきたいのは、基準金利が見直される時期と、毎月の返済額が実際に変わる時期は別物だということです。変動金利・元利均等返済の契約には「5年ルール」(5年間は毎月の返済額を据え置き、元金と利息の内訳で調整する仕組み)が付いていることが多く、基準金利が上がっても返済額がすぐ増えるとは限りません。ただし元金均等返済には5年ルールはなく、商品によって扱いも見直し時期も異なります。三菱UFJ銀行の場合、2026年3月1日以降に借り入れた人は毎月1日を基準に見直し、それ以前に借り入れた人は「毎月型」「年2回型」で反映のタイミングが変わります。自分の契約がどちらかは、返済予定表と契約書で確かめるのが確実です。
金利上昇局面でも借り換えを検討する価値がある3つのケース
「金利が上がっているから借り換えは損」とは限りません。目的別に整理すると、次の3つが現在の主な動機です。
| 目的 | 効果 | 確認する数字 | 注意点 |
|---|---|---|---|
| ①優遇幅(引下幅)を広げる | 基準金利が同じでも適用金利が下がる | 現在の適用金利と引下幅/借換先の引下幅 | 諸費用を回収できる金利差か |
| ②団信の保障を厚くする | がん・全疾病などの保障を追加 | 上乗せ金利の有無と保障の範囲・支払条件 | 健康状態によっては加入できない |
| ③固定金利へ切り替える | 返済額が確定し、上昇リスクを手放せる | 変動との金利差/残りの返済期間 | 目先の返済額は増えることが多い |
①古い契約で金利の引き下げ幅(優遇幅)が小さい場合
変動金利は「基準金利−引下幅」で決まります。引下幅は契約時に決まって完済まで変わらないのが一般的で、いつ借りたかで差が固定されたまま残ります。三菱UFJ銀行が2026年9月時点で提示している引下幅は新規 年▲2.180%・借換 年▲2.130%で、10年以上前の契約より大きいことが珍しくありません。基準金利が同水準でも、現在の引下幅で借り換えれば適用金利を下げられる余地があります。まずは返済予定表で自分の適用金利を確認し、「基準金利いくら−引下幅いくら」の内訳まで押さえてください。
②団信(団体信用生命保険)の保障を充実させたい場合
近年はがん保障付団信や全疾病保障付団信を金利の上乗せなしで付けられる銀行があり、保障の拡充を目的とした借り換えも選択肢になります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円(手動での一部繰上返済)に加え、上乗せ金利0円の全疾病保障付団信を2026年3月から取り扱っており、諸費用と保障の条件を見比べやすい銀行の一つです。一方で、保障が手厚い団信ほど加入時の健康状態の審査が関門になります。借り換えは団信に入り直すことでもあるため、持病がある場合は先に加入可否を確認しておくと無駄がありません。
③将来の金利上昇に備えて固定金利へ切り替えたい場合
変動から固定への借り換えは、目先の適用金利が上がるのが普通です。2026年9月時点では、三菱UFJ銀行の固定10年が年3.630%、全期間固定31〜35年が年4.300%、フラット35(21年以上35年以下・融資率9割以下)の最も多い金利が年3.460%で、同行の変動の適用金利(年1.195%)とは開きがあります。それでも返済額が確定するという効果は残ります。どちらが得かは今後の金利次第で誰にも断定できないため、「損得」ではなく「返済額を確定させる安心をいくらで買うか」という判断に置き換えると決めやすくなります。すでにフラット35で借りている方は、フラット35からフラット35への借り換えで損得が出るかを試算した記事も参考にしてください。
返済期間は「そのまま」か「短縮」か|延ばす選択は総利息が増える
借り換え時には、残りの返済期間をそのままにするか、短縮するかの判断が必要です。この考え方は金利環境が変わっても共通です。
期間をそのままにして金利を下げられれば、毎月の返済額を軽くできます。家計の余裕を優先したい方向きです。一方、期間を短縮すると毎月の返済額はあまり減りません(場合によっては増えます)が、利息を支払う期間が短くなるぶん総返済額の削減効果は大きくなり、定年前の完済にも近づきます。退職後にローンを残したくない方は、借り換えを機に期間短縮を検討する価値があります。
逆に、月々の負担を下げるために期間を延ばす選択もあります。ただし利息を払う期間が延びるぶん、総利息は増えます。この点は監督官庁も注視しており、金融庁が2026年9月15日に公表した2026事務年度金融行政方針は、住宅ローンで「従前よりも償還期間が著しく長い商品」が販売されていることに触れ、利用者の収入見込みなどに照らして適切なローンが組まれているかを「利用者保護の観点から注意深くモニタリングを行う」としました。報道では返済期間40〜50年の超長期ローンが念頭にあると伝えられています。これは商品の規制でも禁止でもなく、説明と審査が適切かを見るという趣旨ですが、期間を延ばすほど総利息が膨らむという構造そのものは、借り手側も意識しておきたいところです。
そして、借り換えには事務手数料(借入額の2.20%〔税込〕程度の定率型が多い)・登記費用・印紙代などの諸費用がかかり、借入額によっては数十万円〜100万円を超えることもあります。金利差だけでなく、諸費用込みの総返済額で比較してください。各行の金利・手数料・団信を横並びで見るなら、借り換え向け住宅ローンを金利・手数料・団信で比較したページが出発点になります。
よくある質問
Q. 2014年前後の低金利で借りた住宅ローンは、いま借り換えても意味がありませんか?
A. 全期間固定で借りた方は、当時の金利のほうが現在より低いことが多く、金利差で利息を減らす借り換えは成立しにくくなっています。一方、変動で借りていて引下幅が現在より小さい方や、団信の保障を厚くしたい方は検討余地があります。まず返済予定表で適用金利と引下幅を確認してください。
Q. 変動金利で借りていますが、毎月の返済額はいつから増えますか?
A. 基準金利の見直し時期は銀行と契約時期で異なります(三菱UFJ銀行は2026年3月1日以降の借り入れが毎月1日基準、それ以前は毎月型・年2回型で別)。さらに元利均等返済の5年ルールがある契約では、返済額の改定は5年ごとです。「いつ・いくら変わるか」は契約中の銀行の案内で個別にご確認ください。
Q. 借り換えの諸費用はどれくらい見ておけばよいですか?
A. 定率型なら事務手数料が借入額の2.20%(税込)程度で、3,000万円の借り換えなら66万円前後。これに登記費用・印紙代・保証会社手数料などが加わります。金利差が小さいと諸費用を回収できないため、諸費用を含めた総返済額で比べるのが前提です。
Q. 借り換え先はどの数字を見て選べばよいですか?
A. ①適用金利と引下幅 ②事務手数料・保証料の方式(定率か定額か) ③団信の保障範囲と上乗せ金利 ④繰上返済の手数料と最低金額、の4点です。適用金利だけを並べても、手数料方式が違えば総額の順位は入れ替わります。
まとめ
「空前の低金利・最後の好機」と言われた時代は終わり、いまの借り換えは金利上昇局面での守りの見直しが主なテーマです。優遇幅の小さい古い契約の是正・団信の拡充・固定化によるリスク回避と、目的をはっきりさせたうえで、諸費用込みの総返済額で複数行を比較しましょう。返済期間を延ばして月々を軽くする場合は、総利息が増えることも織り込んでおいてください。なお金利・手数料・団信の条件は随時改定されるため、申込前の最新情報は各金融機関および住宅金融支援機構の公式サイトでご確認ください。